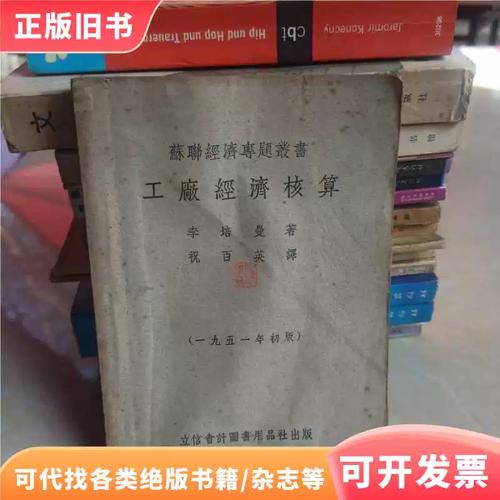
在20世紀50年代,中國正處于國民經濟恢復和初步工業化建設的關鍵時期。向蘇聯學習經濟管理經驗,成為當時理論和實務界的迫切需求。立信會計圖書用品社于1951年出版的《工廠經濟核算》(李培曼著),作為“蘇聯經濟專題叢書”之一,正是這一歷史背景下的產物。該書系統引入蘇聯工廠經濟核算的理論與方法,為新中國會計與企業管理提供了重要參考。
一、時代背景:向蘇聯學習經濟核算
列寧曾說:“資本主義世界的經濟核算,在社會主義條件下可以而且應當被利用。”蘇聯在斯大林時期逐步建立了一套以經濟核算制(хозрасчёт)為核心的工業企業管理制度。這一制度要求企業以貨幣形式核算勞動消耗與成果,以收抵支,并取得盈利。它不僅是一種會計技術,更是一種計劃與管理相結合的經濟機制。
1949年后,中國面臨恢復生產、提高效率的艱巨任務。1950年《中蘇友好同盟互助條約》簽訂后,大量蘇聯專家來華,蘇聯的經濟核算著作也被譯介引入。《工廠經濟核算》正是在此時由李培曼翻譯(或編著)出版,體現了當時對蘇聯管理經驗的系統性引進。
二、內容概述:從核算到管理
雖然由于年代久遠,該書的具體章節細節不易一一考證,但根據當時同類著作的結構以及‘工廠經濟核算’這一主題,可以推知該書主要包含以下內容:
- 經濟核算的基本原理:闡明經濟核算的實質、任務與原則,如計劃性、收支平衡、物質鼓勵等。
- 廠內經濟核算的組織:包括車間、工段、班組的核算,以及廠內價格、結算關系等。
- 成本核算與成本分析:介紹蘇聯的成本計算方法(如定額法、分步法等),產品成本項目,以及降低成本的主要途徑。
- 資金核算:固定資金與流動資金的核算、周轉率分析等。
- 利潤與盈利:利潤的形成、分配,盈利率的計算,以及經濟核算與企業盈利的關系。
- 經濟活動分析:利用核算資料對企業的生產、成本、財務等進行綜合分析與評價。
- 會計報表與憑證:蘇聯模式的會計科目、報表體系及記賬方法(如憑單日記賬核算形式)。
該書很可能以通俗實用的風格,結合蘇聯工廠的實例,手把手介紹如何進行經濟核算。對于當時缺乏現代企業管理知識的中國會計人員來說,這無疑是一部入門指南。
三、立信會計與叢書的意義
立信會計圖書用品社由著名會計學家潘序倫創辦,是中國現代會計出版的重鎮。它出版‘蘇聯經濟專題叢書’,說明當時私營出版機構也積極響應國家號召,服務于經濟建設大局。‘會計服務’這一字樣出現在版本信息中,可能指該書由立信會計服務部門(如會計咨詢或函授機構)協助出版或推薦,體現了理論與實踐結合的取向。